現金、株式、不動産などの資産を多くお持ちの方は、早いうちから相続税対策を考えておくことが大切です。
相続税とは、亡くなった人から財産を受け継いだとき、その受け取った財産にかかる税金です。
一棟アパート・マンション・ビルなどの収益不動産を新たに購入すると、相続税を減らすことができます。
さらに、家賃という安定した収入も得られるため、資産を守りながら相続税の負担を軽くできる方法のひとつです。
収益不動産の購入による相続税対策の仕組みをわかりやすく解説します。
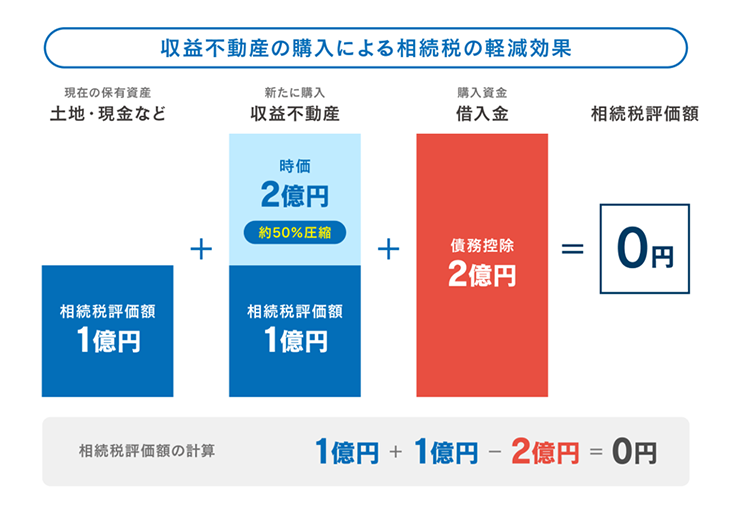
収益不動産は、相続税評価額が時価のおよそ半分になる
収益不動産の購入が相続税対策に有効な1つ目の理由は、時価と相続税評価額にギャップがあるからです。
現金や預貯金は、相続税を計算するとき、そのままの金額で評価されます。
たとえば1億円の現金は、相続税の計算でも1億円として扱われます。
一方で、不動産は時価ではなく「相続税評価額」で評価されます。
細かい解説は避けますが、土地は路線価、建物は固定資産税評価額をもとに評価されます。
これらは実際に売買される価格よりも低くなることが一般的です。
さらに、収益不動産の場合は、賃貸用としての評価減や小規模宅地の特例が適用されるため、評価額はもっと下がります。
こうした仕組みによって、収益不動産は時価のおよそ50%程度まで相続税評価額が下がるのが一般的です(※物件ごとに個別性があります)。
借入金はマイナスの財産として丸ごと引ける
収益不動産の購入が相続税対策として有効である2つ目の理由は、購入時の借入金を、相続財産から丸ごと差し引けるからです。
現金で収益不動産を買うだけでも、評価額を下げる効果があります。それに加えて借入金をうまく使うと、評価額をさらに大きく下げることができ、もともと持っていた他の資産の分まで含めて、相続財産全体の評価額を下げることも可能です。
また、借入の返済は、収益不動産が生み出す家賃収入を原資にすることができます。
借入をするためには、個人の属性(年収など)、購入物件の担保価値、もともと保有する資産の担保価値などが必要になります。
土地をお持ちの地主さんこそ、新しく物件を購入するのがおすすめ
もともと土地をお持ちの地主さんであれば、その土地を担保にお金を借りて、新しく収益不動産を購入するのは、とても有力な選択肢です。
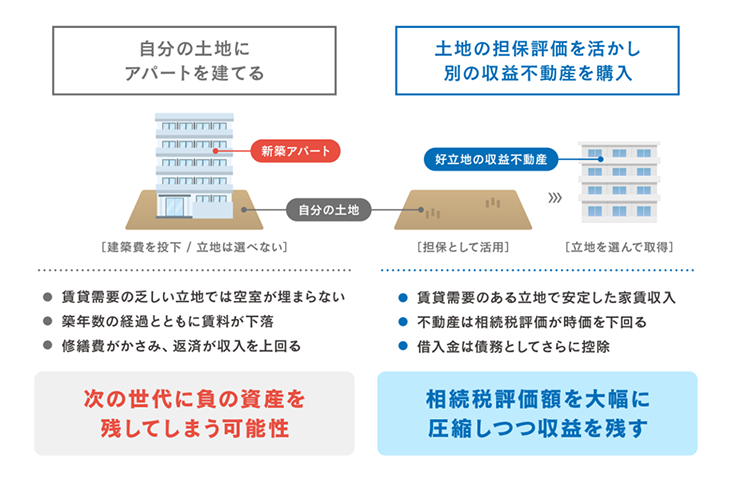
これまでの相続税対策としては、ハウスメーカーがすすめるような「持っている土地にアパートを新しく建てる」方法が一般的でした。
しかし、現在の日本は人口減少社会です。好立地の土地でない限り、アパートなどの収益不動産を新築しても、安定した賃貸経営が続けられるとは限りません。
せっかく相続税対策のためにアパートを建てても、空室が増えてローン返済のために手出しが生じるといった事態になれば、次の世代に負の財産を残すことにもなりかねません。
そこでおすすめなのが、「持っている土地を担保にしてお金を借り、別の収益不動産を購入する」という方法です。
この方法には、次のようなメリットがあります。
・賃貸経営をする物件を、自由に選べる(条件の良い立地を選べる)
・安定して家賃収入を得やすい
・借入金の活用と不動産の評価減の両方によって、相続税対策の効果も得られる
つまり、「安定した賃貸経営」と「相続税対策」を無理なく両立できる可能性が高くなります。
「自分の土地はあまり条件が良くないな…」という地主さんこそ、借入をうまく活用して新しく収益不動産を購入することで、しっかりとした相続税対策ができるのです。
令和9年(2027年)以降は「5年ルール」に注意
早めの物件購入がおすすめ
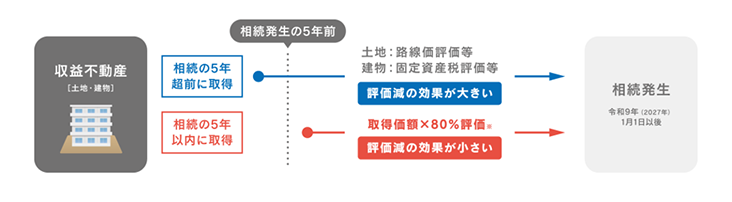
令和8年度(2026年度)の税制改正により、令和9年(2027年)1月1日以降に発生する相続・贈与からは、ルールが変わります。
亡くなる5年以内に購入した収益不動産は、これまでのような評価方法(路線価など)ではなく、購入したときの価格に近い金額で評価されるようになります(改正前は「3年以内」がルールでした)。
つまり、相続税対策としての効果をしっかり得るためには、相続が発生する時点で、その物件を5年以上持っていることが必要になるということです。
将来の相続税対策を考えている方は、できるだけ早いタイミングで物件を購入することをおすすめします。
事業承継では自社株の評価額を下げられる
会社のオーナー社長が亡くなった場合、自分の会社の株式(自社株)が、相続財産の中でも大きな割合を占めることが多くあります。
しかし、業績の良い会社ほど自社株の評価額は高くなり、相続税の負担も重くなってしまいます。
非上場の株式は簡単に売ってお金に換えることができないため、最悪の場合、相続税を支払うためのお金が足りなくなってしまうこともあります。
そこで、自社株の評価額を下げる方法のひとつが、収益不動産を取得することです(評価方式として純資産価額方式または併用方式が用いられる場合に有効な方法です)。
純資産価額方式とは、会社の総資産や負債を相続税評価に直して、その総資産額から負債などを差し引いた残りの金額で評価する方法です。
前述の通り、現金に比べて不動産は相続税評価額が下がります。
また、購入するときに借入をすれば、会社の純資産が減ります。
さらに、収益不動産の減価償却によって、利益を減らすことも可能です。
ただし、不動産を取得することが、自社株の評価を下げるためだけの目的にならないよう、会社全体の資産や事業の方向性もあわせて考えることが大切です。